Oui, louer un meublé à l’année rapporte le plus souvent davantage qu’une location vide, à trois conditions : un régime fiscal bien choisi, un mobilier maîtrisé et un logement qui respecte les seuils de performance énergétique. Dans un même quartier, le loyer grimpe de 10 à 30 % et l’abattement fiscal passe de 30 à 50 %. Reste à vérifier ce qu’il vous reste une fois déduits les prélèvements sociaux, l’usure du mobilier et les travaux. Voici les chiffres, la comparaison avec le vide et le saisonnier, et les pièges à anticiper.
L'essentiel à retenir
Meublé à l'année = loyer plus haut, base imposable plus basse
01
Loyer majoré
Comptez 10 à 30 % de plus qu'en location vide.
02
Fiscalité allégée
50 % d'abattement au micro-BIC, amortissement au réel.
03
Coûts à chiffrer
Mobilier, prélèvements sociaux, DPE et plus-value pèsent sur le net.
Le conseilSimulez micro-BIC et réel avant d’acheter : l’écart se joue souvent sur un millier d’euros par an.
| Critère | Location vide | Meublé à l’année |
|---|---|---|
| Niveau de loyer | Référence du marché | +10 à 30 % |
| Abattement micro | 30 % (plafond 15 000 €) | 50 % (plafond 83 600 €) |
| Amortissement | Non | Oui, au régime réel |
| Gestion | Légère | Proche du vide, plus le mobilier |
| Durée du bail | 3 ans | 1 an |
Quel loyer et quelle rentabilité brute attendre d’un meublé face à un logement vide ?
Le loyer d’un meublé dépasse celui d’un logement vide de 10 à 30 % selon les villes, car vous facturez un service : le locataire arrive avec sa valise. Prenez un studio loué 600 € nu : en meublé, il se place entre 660 et 780 €. À 720 €, vous encaissez 1 440 € de plus par an.
Ce supplément rembourse vite l’ameublement. Un budget de 3 000 à 5 000 € pour un studio se récupère en deux à trois ans et demi grâce à la seule surcote, avant même les économies fiscales.
Trois éléments consolident ce rendement brut :
- un taux d’occupation proche de 100 %, porté par la demande des grandes métropoles ;
- des locataires stables, donc moins de frais de remise en état entre deux baux ;
- un mobilier moins sollicité qu’en saisonnier, qui s’use plus lentement.
Le loyer meublé reste aussi révisable chaque année selon l’indice de référence, comme en location vide.
Micro-BIC ou régime réel : quelle fiscalité maximise votre rentabilité nette ?
La fiscalité est le premier levier de rentabilité du meublé, et c’est elle qui creuse l’écart avec la location vide.
Micro-BIC et abattement de 50 %
Sous le régime micro-BIC, l’administration retire automatiquement 50 % de vos recettes (minimum 305 €), jusqu’à 83 600 € de loyers annuels. Le micro-foncier de la location vide s’arrête à 30 % et à 15 000 €.
Reprenons nos deux logements. Le vide à 600 € laisse une base imposable de 5 040 € (7 200 € moins 30 %). Le meublé à 720 € laisse 4 320 € (8 640 € moins 50 %). Vous louez 20 % plus cher et vous déclarez moins.
Régime réel et amortissement du bien
Au régime réel, vous déduisez les charges effectives, puis vous amortissez le bien (terrain exclu) et le mobilier. La base imposable tombe souvent près de zéro pendant plusieurs années. Le réel l’emporte dès que charges et amortissements dépassent 50 % des recettes.
Sur notre studio à 8 640 € de loyers, 3 000 € de charges (taxe foncière, assurance, copropriété, intérêts) et 4 000 € d’amortissement donnent une base de 1 640 €, contre 4 320 € au micro-BIC. Pour un foyer imposé à 30 % avec 18,6 % de prélèvements sociaux, l’économie approche 1 300 € par an.
Statut LMNP ou LMP selon vos recettes
Vous restez loueur meublé non professionnel tant que vos recettes ne dépassent pas 23 000 € ou qu’elles restent inférieures à vos autres revenus d’activité. Quand les deux seuils sont franchis, vous passez en LMP : affiliation à la sécurité sociale des indépendants et cotisations sociales, qui réduisent le net. Le risque concerne surtout ceux qui multiplient les biens.
Micro-BIC ou réel : bien choisir
Vidéo : Micro-BIC ou réel simplifié : quel régime fiscal choisir quand on est LMNP ? (JD2M – Jedéclaremonmeublé)
Meublé à l’année ou saisonnier : lequel rapporte le plus ?
Sur le papier, la nuitée dépasse largement le loyer mensuel. Dans les faits, les périodes creuses grignotent l’écart, et vous gérez ménage, linge, remise des clés et avis voyageurs. Ces frais font fondre la marge.
La loi Le Meur a aussi dégradé la fiscalité : un meublé de tourisme non classé n’obtient plus que 30 % d’abattement jusqu’à 15 000 € de recettes, contre 50 % jusqu’à 83 600 € pour un bail d’un an. Le classement rétablit les 50 %, au prix d’une démarche administrative. L’enregistrement en mairie, avec numéro sur chaque annonce, devient obligatoire dans toutes les communes.
Le verdict penche pour la location à l’année : meilleur rapport entre revenu net, charge de gestion et stabilité. Seules les zones touristiques très tendues, où le taux de remplissage compense, font exception.
Quels coûts et quels risques réduisent la rentabilité nette d’un meublé ?
Trois postes méritent une ligne dans votre simulation avant tout achat.
Investissement et renouvellement du mobilier
L’ameublement représente une mise de départ, puis un renouvellement régulier : literie, électroménager et petit mobilier s’usent à chaque changement de locataire. Provisionnez chaque année une part du loyer pour remplacer un réfrigérateur ou un matelas sans fragiliser votre trésorerie. L’amortissement fiscal absorbe une partie de ce coût.
Prélèvements sociaux à 18,6 % et plus-value
Les prélèvements sociaux sur les revenus du meublé sont passés à 18,6 %, contre 17,2 % pour les revenus fonciers classiques. Cette hausse réduit mécaniquement votre net.
Autre point : depuis une réforme récente, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. L’économie d’impôt annuelle peut donc se payer en partie à la sortie. Évaluez la rentabilité sur toute la durée de détention.
DPE et travaux de rénovation énergétique
Les logements classés G sont interdits à la location, les F suivront, puis les E à un horizon plus lointain. Une passoire thermique impose des travaux dont le coût doit entrer dans votre prix d’achat. Vérifiez l’étiquette énergétique avant de faire une offre, et gardez en tête que le nouveau calcul du DPE pour l’électricité peut reclasser certains biens.
Quel mobilier et quel bail pour louer un meublé à l’année ?
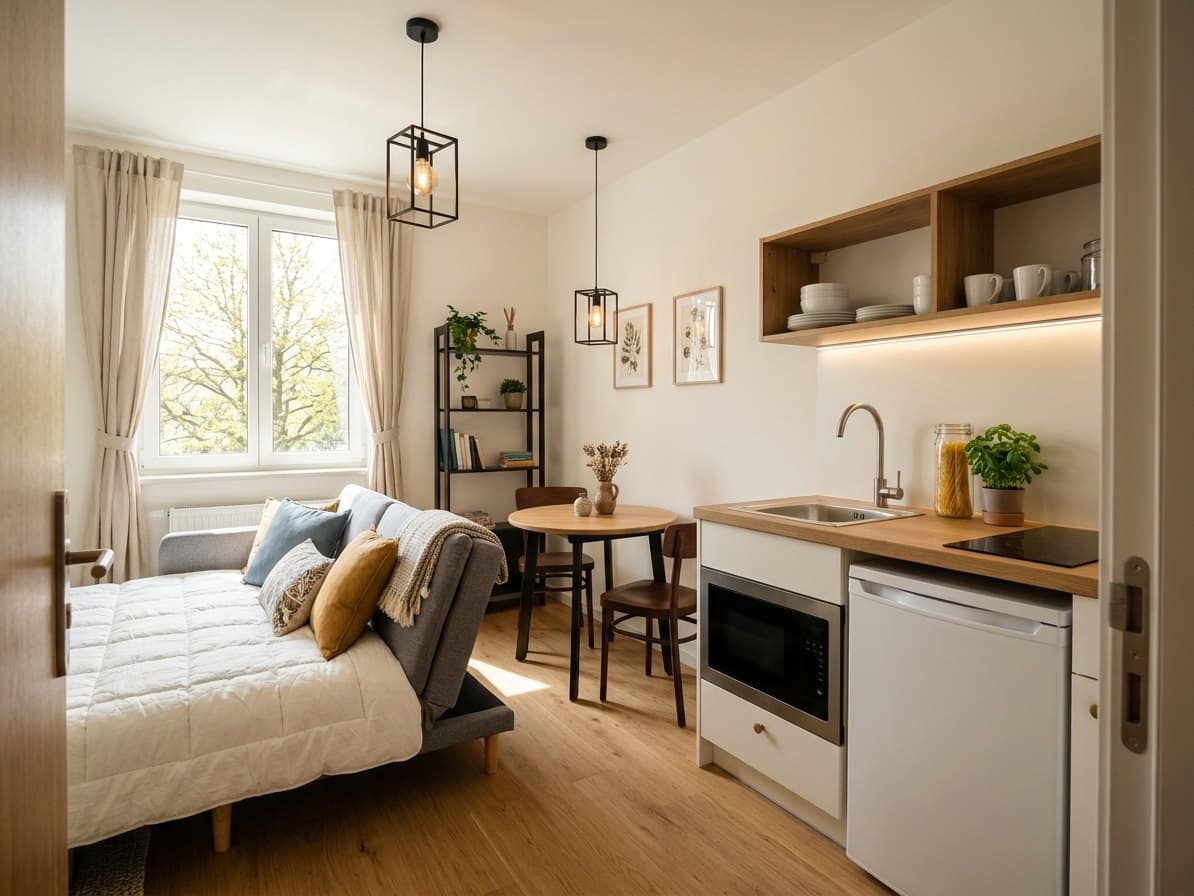
Le logement doit être décent et équipé pour que le locataire dorme, mange et vive sur place (article 25-4 de la loi du 6 juillet 1989). Le décret n°2015-981 fixe onze éléments minimum : literie avec couette ou couverture, occultation des fenêtres, plaques de cuisson, four ou micro-ondes, réfrigérateur, vaisselle, ustensiles de cuisine, table et sièges, rangements, luminaires et matériel d’entretien ménager. S’il en manque un, le logement risque la requalification en location nue, et vous perdez les avantages BIC.
Le bail suit des règles propres, différentes de celles du vide :
- Durée : un an renouvelable tacitement, ou neuf mois non reconductibles pour un étudiant.
- Dépôt de garantie : deux mois de loyer hors charges, contre un mois en location vide.
- Préavis : un mois pour le locataire, trois mois pour vous, avec un motif.
Équiper un meublé selon le décret
Vidéo : Location meublée : les 11 équipements OBLIGATOIRES à avoir absolument (Hagnéré Patrimoine)
Quelles obligations du bailleur anticiper avant de louer en meublé ?
Les obligations d’un propriétaire en meublé ne se limitent pas au bail. Avant la remise des clés, préparez un bail écrit conforme, le dossier de diagnostics, un état des lieux d’entrée et un inventaire du mobilier. Les grosses réparations, chaudière et électroménager compris, restent à votre charge.
Côté administratif, déclarez votre activité dans les 15 jours sur le guichet des formalités d’entreprises pour obtenir un SIRET, puis déclarez vos recettes en BIC (article 155 du CGI). Un expert-comptable spécialisé en LMNP vous aide à arbitrer entre micro-BIC et réel avant la première déclaration, car ce choix change votre net chaque année.