Vous restez loueur en meublé non professionnel tant que vos recettes de location ne dépassent pas à la fois deux repères : 23 000 € par an et le niveau de vos autres revenus d’activité. Le logement doit aussi être réellement meublé, et l’activité déclarée dans les délais. Aucune société à créer, aucun diplôme à obtenir : le LMNP est un statut fiscal, qui s’applique dès que vous encaissez des loyers meublés sans en faire votre métier.
L'essentiel à retenir
LMNP = recettes sous 23 000 € ou inférieures à vos autres revenus
01
Un seul seuil suffit
Rester sous l'un des deux repères vous maintient en LMNP.
02
Un logement équipé
Le décret fixe la liste des équipements d'un vrai meublé.
03
Déclaration sous 15 jours
Le formulaire P0i vous attribue un numéro SIRET.
Le conseilLes montants évoluent avec les lois de finances : vérifiez-les sur impots.gouv.fr avant toute décision.
| Condition | Critère | Point de vigilance |
|---|---|---|
| Recettes annuelles | 23 000 € maximum, ou recettes inférieures aux autres revenus du foyer | Toutes les locations meublées du foyer s’additionnent |
| Logement meublé | Équipements exigés par le décret | Un manque peut faire requalifier le bien en location nue |
| Déclaration | Formulaire P0i sous 15 jours | Un SIRET est attribué |
| Registre du commerce | Aucune inscription comme loueur professionnel | Distingue le non professionnel du LMP |
Quels critères financiers faut-il respecter pour être loueur meublé non professionnel ?
Deux mesures s’appliquent, et elles se calculent à l’échelle du foyer fiscal. Toutes vos locations meublées s’additionnent : un studio loué à l’année et une chambre en saisonnier comptent ensemble. Vous ne basculez en LMP que si les deux repères sont franchis en même temps.
Un plafond de 23 000 € de recettes annuelles
Le premier repère porte sur les recettes encaissées dans l’année, avant déduction des charges. Un couple qui perçoit 1 500 € de loyers meublés par mois, soit 18 000 € par an, reste sous le plafond et relève du LMNP, quel que soit le reste de ses revenus. À 2 100 € par mois, il atteint 25 200 € et doit passer au second test.
Des recettes inférieures aux autres revenus du foyer
Le second test compare vos recettes meublées aux autres revenus d’activité du foyer : salaires, pensions de retraite, bénéfices professionnels (BIC, BNC, agricoles). Prenons un foyer qui déclare 42 000 € de salaires et 30 000 € de loyers meublés : le plafond de 23 000 € est franchi, mais les recettes restent inférieures aux salaires, donc le statut LMNP tient.
À l’inverse, un retraité qui perçoit 18 000 € de pension et encaisse 26 000 € de loyers meublés cumule les deux dépassements. Il relève alors du LMP.
Quand un logement est-il considéré comme meublé en LMNP ?
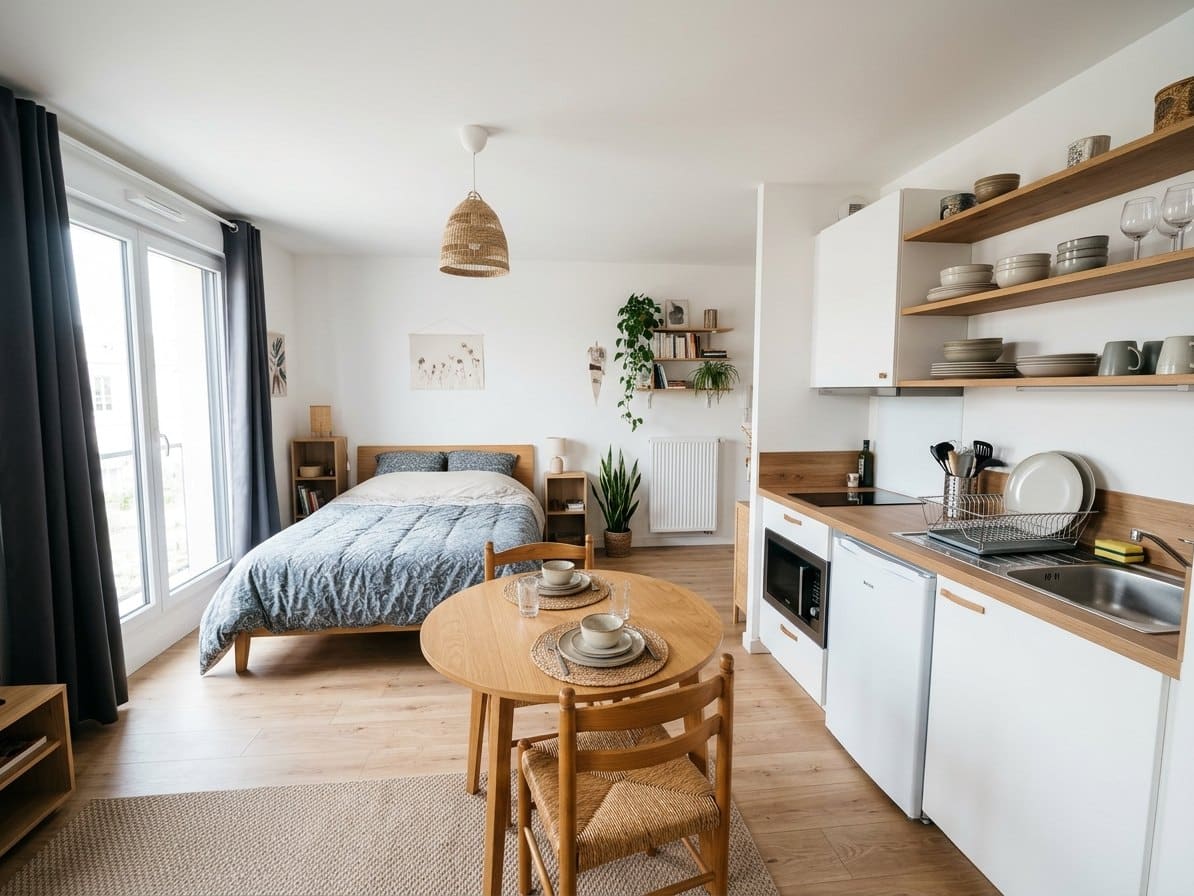
Le décret sur les meublés exige que le locataire puisse emménager avec ses seuls effets personnels. Le logement doit donc réunir :
- une literie avec couette ou couverture ;
- un dispositif d’occultation des fenêtres dans les chambres ;
- des plaques de cuisson et un four ou un four à micro-ondes ;
- un réfrigérateur avec compartiment congélateur ;
- de la vaisselle et des ustensiles de cuisine en quantité suffisante ;
- une table et des sièges ;
- des étagères de rangement et des luminaires ;
- du matériel d’entretien ménager adapté au logement.
Un équipement manquant peut suffire à faire requalifier la location en location nue, imposée en revenus fonciers. Gardez les factures d’achat et des photos datées à la remise des clés : elles servent de preuve en cas de contrôle.
Un loueur meublé non professionnel est-il obligé d’avoir un numéro SIRET et une inscription au RCS ?
Oui pour le SIRET, non pour le RCS. Votre déclaration d’activité vous attribue un numéro SIRET, identifiant à 14 chiffres qui sert à la gestion fiscale de la location. Il ne fait pas de vous un commerçant. L’immatriculation au registre du commerce et des sociétés (RCS) relève du loueur professionnel : son absence caractérise le statut non professionnel. Les règles d’inscription des loueurs professionnels ont évolué, d’où l’intérêt de les revérifier si vous approchez des seuils.
Comment se déclarer en loueur meublé non professionnel ?
Pour déclarer votre location meublée, vous disposez de 15 jours à partir du début de l’activité. Trois gestes suffisent :
- remplir le formulaire P0i, dédié aux loueurs en meublé ;
- le déposer en ligne auprès du guichet unique de l’INPI, ou auprès du service des impôts des entreprises (SIE) selon votre situation ;
- conserver le numéro SIRET reçu en retour, que vous indiquerez sur vos déclarations.
Une déclaration modificative s’impose dès que votre situation change : mise en location d’un nouveau bien meublé ou arrêt de l’activité.
Quelles obligations fiscales pour un loueur meublé non professionnel ?
Vos loyers meublés se déclarent en bénéfices industriels et commerciaux (BIC), et non en revenus fonciers, réservés à la location nue. Deux régimes d’imposition s’offrent à vous.
Le régime micro-BIC
Il s’applique d’office tant que vos recettes restent sous un plafond annuel. Le fisc retient alors un abattement forfaitaire de 50 % pour une location meublée classique, sans que vous détailliez vos frais. Les meublés de tourisme relèvent de plafonds et d’abattements différents selon qu’ils sont classés ou non, et ces valeurs ont été revues récemment : contrôlez-les avant de choisir.
Le régime réel
Il vous fait déduire vos charges réelles (intérêts d’emprunt, travaux, taxe foncière, frais de gestion) et surtout amortir le bien et le mobilier, ce qui réduit fortement le résultat imposable. Vous pouvez l’adopter sur option, même sous le plafond du micro-BIC. Il impose en contrepartie une liasse fiscale annuelle, souvent confiée à un expert-comptable. Le réel devient intéressant quand vos charges et amortissements dépassent 50 % de vos recettes.
Que change le passage du statut LMNP au statut LMP ?
Mieux vaut connaître l’écart entre les deux statuts avant de s’en approcher, puis contrôler vos chiffres chaque année.
Les différences entre LMNP et LMP
Ce tableau résume ce qui change concrètement pour votre fiscalité et votre protection sociale.
| Critère | LMNP | LMP |
|---|---|---|
| Recettes | Sous 23 000 € ou inférieures aux autres revenus | Au-dessus de 23 000 € et supérieures aux autres revenus d’activité |
| Cotisations sociales | Non, en principe | Oui, auprès de la SSI |
| Déficits | Reportés sur les revenus meublés des dix années suivantes | Imputables sur le revenu global |
| IFI | Bien intégré au patrimoine imposable | Exonération possible sous conditions |
Un basculement automatique en cas de dépassement des seuils
Aucune démarche volontaire n’est nécessaire : dès que vos recettes dépassent 23 000 € et vos autres revenus d’activité, vous relevez du LMP. Cotisations sociales, imputation des déficits sur le revenu global et traitement à l’IFI changent alors en même temps, parfois à votre avantage, parfois non.
Comparez chaque année vos loyers encaissés à vos autres revenus, avis d’imposition en main. Dès que vous approchez de 23 000 €, un expert-comptable mesurera l’effet du changement avant qu’il ne s’applique. Les sites impots.gouv.fr et service-public.fr donnent les montants à jour.